Auf einen Blick
- Seit 01.01.2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können. Ein E-Mail-Postfach reicht dafür aus.
- Ab 01.01.2027 müssen Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr Rechnungen an inländische Unternehmen als E-Rechnung ausstellen, ab 01.01.2028 alle.
- Ausgenommen bleiben u. a. Kleinbetragsrechnungen bis 250 €, Fahrausweise und Rechnungen von Kleinunternehmern. Rechnungen an Privatkunden sind nicht betroffen.
- Eine PDF-Datei ist keine E-Rechnung. Zulässig sind Formate nach EN 16931, insbesondere XRechnung und ZUGFeRD ab Version 2.0.1 (ohne die Profile MINIMUM und BASIC-WL).
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechtsberatung.
Inhalt
Die Fristen im Überblick
| Ab | Was gilt | Für wen |
|---|---|---|
| 01.01.2025 | Pflicht, E-Rechnungen empfangen zu können | Alle inländischen Unternehmen, auch Kleinunternehmer |
| bis 31.12.2026 | Ausstellung als Papier- oder (mit Zustimmung) sonstige elektronische Rechnung weiter zulässig | Alle |
| 01.01.2027 | Pflicht zur Ausstellung von E-Rechnungen im B2B | Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr |
| bis 31.12.2027 | Übergang verlängert; EDI-Verfahren mit Zustimmung weiter möglich | Unternehmen bis 800.000 € Vorjahresumsatz; EDI für alle |
| 01.01.2028 | Ausstellungspflicht ohne Übergangsregel | Alle inländischen Unternehmen (Ausnahmen siehe unten) |
01.01.2025
- Was gilt
- Pflicht, E-Rechnungen empfangen zu können
- Für wen
- Alle inländischen Unternehmen, auch Kleinunternehmer
bis 31.12.2026
- Was gilt
- Ausstellung als Papier- oder (mit Zustimmung) sonstige elektronische Rechnung weiter zulässig
- Für wen
- Alle
01.01.2027
- Was gilt
- Pflicht zur Ausstellung von E-Rechnungen im B2B
- Für wen
- Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr
bis 31.12.2027
- Was gilt
- Übergang verlängert; EDI-Verfahren mit Zustimmung weiter möglich
- Für wen
- Unternehmen bis 800.000 € Vorjahresumsatz; EDI für alle
01.01.2028
- Was gilt
- Ausstellungspflicht ohne Übergangsregel
- Für wen
- Alle inländischen Unternehmen (Ausnahmen siehe unten)
Die Übergangsregeln stehen in § 27 Abs. 38 UStG. Die Pflicht betrifft Leistungen an andere Unternehmer, wenn beide im Inland ansässig sind (§ 14 Abs. 2 UStG). Nach unserem Kenntnisstand (Oktober 2026) ist keine Verschiebung der Termine beschlossen. Wirtschaftsverbände wie der ZDH fordern eine Verschiebung der Stufe 2027 auf 2028; ein Gesetzgebungsverfahren dazu gibt es bislang nicht.
Maßgeblich ist das Datum der Leistung: Die Übergangsregel für 2026 gilt nur für Leistungen bis 31.12.2026, deren Rechnung auch bis dahin übermittelt wird. Wer Leistungen aus Dezember 2026 erst im Januar 2027 abrechnet, sollte die Formfrage mit dem Steuerberater klären.
Was eine E-Rechnung ist und was nicht
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht (§ 14 Abs. 1 UStG). Maßgeblich ist die europäische Norm EN 16931. Alles andere, also Papier, PDF, Word-Dokument oder Foto, ist eine „sonstige Rechnung“.
| Format | Aufbau | Typischer Einsatz |
|---|---|---|
| XRechnung | Reine XML-Datei, ohne Sichtansicht für Menschen | Rechnungen an öffentliche Auftraggeber, zunehmend auch B2B |
| ZUGFeRD (ab 2.0.1) | PDF mit eingebetteter XML-Datei (hybrid) | B2B, wenn Empfänger die Rechnung auch lesen möchten |
| PDF ohne XML | Nur Bild bzw. Text | Keine E-Rechnung; ab 2027/2028 im B2B nur noch in den Ausnahmen zulässig |
XRechnung
- Aufbau
- Reine XML-Datei, ohne Sichtansicht für Menschen
- Typischer Einsatz
- Rechnungen an öffentliche Auftraggeber, zunehmend auch B2B
ZUGFeRD (ab 2.0.1)
- Aufbau
- PDF mit eingebetteter XML-Datei (hybrid)
- Typischer Einsatz
- B2B, wenn Empfänger die Rechnung auch lesen möchten
PDF ohne XML
- Aufbau
- Nur Bild bzw. Text
- Typischer Einsatz
- Keine E-Rechnung; ab 2027/2028 im B2B nur noch in den Ausnahmen zulässig
Bei ZUGFeRD sind die Profile MINIMUM und BASIC-WL keine E-Rechnung im Sinne des Gesetzes, weil sie nicht der EN 16931 entsprechen. Bei hybriden Formaten ist der XML-Teil führend; Abweichungen zwischen PDF und XML sollten ausgeschlossen sein. Andere strukturierte Formate, etwa EDI-Verfahren, sind zulässig, wenn die Beteiligten sie vereinbaren und die Angaben in ein normkonformes Format überführt werden können.
Ausnahmen
- Kleinbetragsrechnungen bis 250 € Gesamtbetrag (§ 33 UStDV) dürfen weiterhin als sonstige Rechnung ausgestellt werden.
- Fahrausweise (§ 34 UStDV) sind ebenfalls ausgenommen.
- Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen (§ 34a UStDV), aber empfangen können.
- Rechnungen an Privatkunden sind nicht betroffen. Wer an Privatpersonen vermietet, kann dort weiter PDF oder Papier nutzen.
- Steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG, etwa die Vermietung von Grundstücken ohne Option zur Steuerpflicht, fallen nicht unter die Pflicht. Die Vermietung beweglicher Sachen wie Technik, Maschinen oder Mobiliar ist dagegen in der Regel steuerpflichtig. Wird zur Steuerpflicht optiert oder enthält eine Rechnung auch steuerpflichtige Leistungen, gilt die E-Rechnungspflicht für die gesamte Rechnung.
- Leistungen an Kunden im Ausland sind nicht erfasst, weil die Pflicht nur zwischen im Inland ansässigen Unternehmen gilt.
Besonderheiten im Vermiet- und Eventgeschäft
Die Pflicht gilt für jede Rechnung an einen inländischen Geschäftskunden. Im Vermiet- und Veranstaltungsgeschäft sind das typischerweise:
- Mietrechnungen für Equipment, auch kurzfristige Tages- und Wochenendmieten.
- Anzahlungs-, Teil- und Schlussrechnungen bei größeren Produktionen.
- Rechnungen über Personal, Transport, Auf- und Abbau als Dienstleistung.
- Nachberechnungen für verspätete Rückgabe (Nutzungsentschädigung). Schadensersatz für Beschädigung oder Verlust ist in der Regel nicht umsatzsteuerbar und damit keine Rechnung im Sinne des UStG; die Einordnung sollte mit dem Steuerberater geklärt werden.
- Rechnungskorrekturen und Gutschriften im umsatzsteuerlichen Sinn (Abrechnung durch den Kunden): Die Berichtigung einer E-Rechnung muss ebenfalls als E-Rechnung erfolgen. Kaufmännische Gutschriften, etwa für Rabatte, sind dagegen meist keine Rechnung.
- Eingangsrechnungen für Zumiete und Fremdleistungen: Diese müssen Sie seit 2025 als E-Rechnung empfangen, lesbar machen und im Original archivieren können.
Wer Rechnungen bisher aus Textverarbeitung oder Tabellen heraus schreibt, braucht spätestens zum Stichtag ein Programm, das EN-16931-konforme Daten erzeugt. Die Pflichtangaben nach §§ 14, 14a UStG, etwa Leistungszeitraum, Steuersatz und Entgelt, müssen dabei im XML stehen, nicht nur im sichtbaren PDF.
Empfang, Prüfung und Archivierung
Für den Empfang genügt nach dem BMF ein E-Mail-Postfach; es muss nicht eigens dafür eingerichtet werden. Damit ist es aber nicht getan: Die XML-Datei muss lesbar gemacht, geprüft, gebucht und archiviert werden.
- Archiviert wird die E-Rechnung im Originalformat, mindestens der strukturierte XML-Teil, unversehrt und maschinell auswertbar; für die Buchführung gelten zusätzlich die GoBD.
- Die Aufbewahrungsfrist für Rechnungen beträgt seit 2025 acht Jahre (§ 14b UStG, § 147 AO), beginnend mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde (Ablaufhemmung nach § 147 Abs. 3 AO beachten).
- Das zweite BMF-Schreiben vom 15.10.2025 unterscheidet Formatfehler, Geschäftsregelfehler und Inhaltsfehler. Ein Formatfehler führt dazu, dass keine E-Rechnung, sondern eine sonstige Rechnung vorliegt.
E-Rechnung und DATEV
Die meisten Steuerberater arbeiten mit DATEV. Für Ausgangsrechnungen bedeutet das zwei Wege: Die E-Rechnung geht an den Kunden, und die Buchungsdaten gehen als Buchungsstapel an den Steuerberater. Für Eingangsrechnungen sollte geklärt sein, ob Belege im eigenen System oder in der Kanzleisoftware ankommen und wo die XML-Datei archiviert wird. Doppelte Archivierung ist unschädlich, fehlende nicht.
Checkliste für die Umstellung
- Vorjahresumsatz prüfen: Liegt er über 800.000 €, gilt die Ausstellungspflicht ab 01.01.2027.
- Rechnungsarten erfassen: Miete, Dienstleistung, Anzahlung, Schlussrechnung, Gutschrift, Nachberechnung.
- Kunden einteilen: Geschäftskunden im Inland, Privatkunden, Kunden im Ausland, öffentliche Auftraggeber.
- Format festlegen: ZUGFeRD für Kunden, die lesen wollen, XRechnung für öffentliche Auftraggeber.
- Stammdaten bereinigen: Anschriften, USt-IdNr., Leitweg-IDs, Bestellnummern der Kunden.
- Empfangsweg einrichten: zentrales Postfach für Eingangsrechnungen und klare Zuständigkeit.
- Archivierung klären: XML im Original, acht Jahre, GoBD-konform.
- Mit dem Steuerberater abstimmen: DATEV-Export, Belegübergabe, Prüfprozess.
- Testrechnungen an ausgewählte Kunden senden, bevor die Pflicht greift.
So unterstützt nice2CU
nice2CU erstellt Ausgangsrechnungen direkt aus dem Auftrag als E-Rechnung im ZUGFeRD-Format (EN 16931) und liest eingehende E-Rechnungen im ZUGFeRD- und XRechnung-Format aus. Beides ist eingebaut, ohne Zusatzmodul.
- ZUGFeRD-Rechnungen aus dem Auftrag: Positionen, Rabatte und geleistete Stunden kommen aus dem Vorgang.
- Eingehende E-Rechnungen (ZUGFeRD und XRechnung) werden ausgelesen und dem Vorgang zugeordnet.
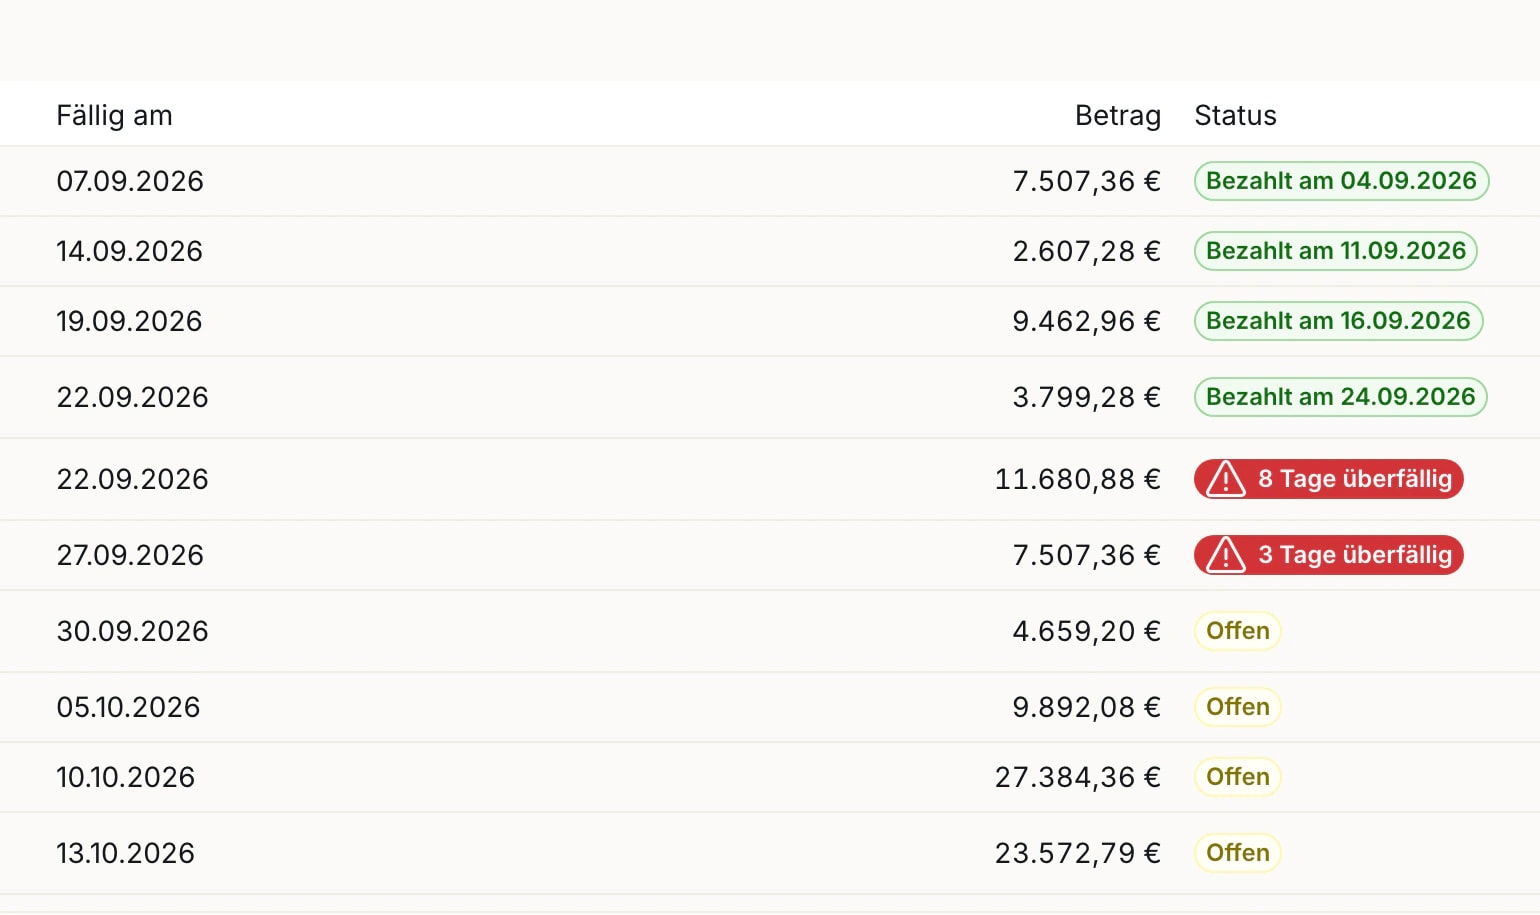
- DATEV-Export mit Ausgangs- und Eingangsrechnungen als Buchungsstapel für den Steuerberater, dazu integriertes Mahnwesen.
Häufige Fragen
01/Reicht eine PDF-Rechnung per E-Mail noch aus?
02/Muss ich als Kleinunternehmer E-Rechnungen ausstellen?
03/Brauche ich für den Empfang ein spezielles Portal?
04/Gilt die Pflicht auch für Rechnungen an Privatkunden?
05/ZUGFeRD oder XRechnung: Was soll ich verwenden?
Quellen
- § 14 UStG – Ausstellung von Rechnungen
- § 14b UStG – Aufbewahrung von Rechnungen
- § 27 UStG – Allgemeine Übergangsvorschriften (Abs. 38)
- § 33 UStDV – Rechnungen über Kleinbeträge
- § 34 UStDV – Fahrausweise als Rechnungen
- § 34a UStDV – Rechnungen von Kleinunternehmern
- BMF: Fragen und Antworten zur E-Rechnung
- BMF-Schreiben vom 15.10.2025 zur Einführung der obligatorischen E-Rechnung
- ZDH: Forderung nach Verschiebung der E-Rechnungspflicht auf den 1. Januar 2028
Stand: Oktober 2026. Die Angaben sind sorgfältig recherchiert, aber ohne Gewähr. Dieser Beitrag ersetzt keine Rechtsberatung; für Ihren Einzelfall wenden Sie sich an eine Rechtsanwältin, einen Rechtsanwalt oder Ihre Steuerberatung.